3360 MW Kraftwerksleistung für die Lausitz: Warum der Osten jetzt vorn liegt
03. November 2026

Die energiewirtschaftliche Topmeldung kommt heute aus Bonn: „Die Bundesnetzagentur hat heute die Zuschläge in der ersten Ausschreibung für Langzeitkapazitäten zum Gebotstermin 8. September 2026 bekannt gegeben“, meldet die Behörde.
Da ist sie endlich, die lang erwartete Liste mit den ersten Zuschlägen für zukunftsfähige Gaskraftwerke und andere „Langzeitkapazitäten“, um die Energiewende langfristig abzusichern. 11 Projekte mit 5160 MW reduzierter Leistung (entspricht ca. 6000 MW), mit einem durchschnittlichen Zuschlagswert von 155.296 €/MW und Jahr, deutlich unter dem Höchstpreis von 244.000 €, gingen an drei Unternehmen: die Lausitz Energie Kraftwerke AG, kurz Leag, RWE und die Stadtwerke Karlsruhe. Die ebenfalls erfolgreiche Gaskraftwerk Leipheim 20 GmbH in Bayern gehört als Projektgesellschaft mehrheitlich zur Leag.
Das Resultat ist ein echter Hammer. Der Osten sahnt ab! Die ostdeutsche Leag, die die dortigen Braunkohlestandorte betreibt, erhält sechs der insgesamt 11 Zuschläge. Dabei sah es im Gesetzgebungsverfahren teilweise aufgrund eines angedachten Südbonus so aus, als ob der Osten durchs Raster fallen würde. Jetzt das Gegenteil, das wirft Fragen auf.
Kraftwerksbau: Leag dreht Südbonus mit günstiger Umrüstung
Zuerst sah es schlecht aus für die ostdeutschen Kraftwerksstandorte, die von der Leag betrieben werden. Der Entwurf aus dem Bundeswirtschaftsministerium im Frühjahr zur Kraftwerksstrategie enthielt einen sogenannten Südbonus. Gut für den Süden, schlecht für den Osten? Die Frage stellte sich ziemlich rasch. Sogar Fraunhofer-Forscher fragten sich, warum der Südbonus für neue Gaskraftwerke womöglich zu stark wirkt.
Der Südbonus könne „zu einem Kahlschlag von gesteuerter Leistung im Osten Deutschlands führen“, mahnte Leag-Sprecher Steffen Herrmann im Frühjahr gegenüber VDI nachrichten. Vielmehr sollten bei der Vergabe der Zuschläge „volkswirtschaftliche Faktoren wie der Erhalt der Versorgungssicherheit und die Bezahlbarkeit der neuen Kraftwerksgeneration im Vordergrund stehen“. Der Südbonus, er kam so nicht wie geplant.
Kraftwerksbau: Umbauten unterbieten Neubauten beim Zuschlagspreis
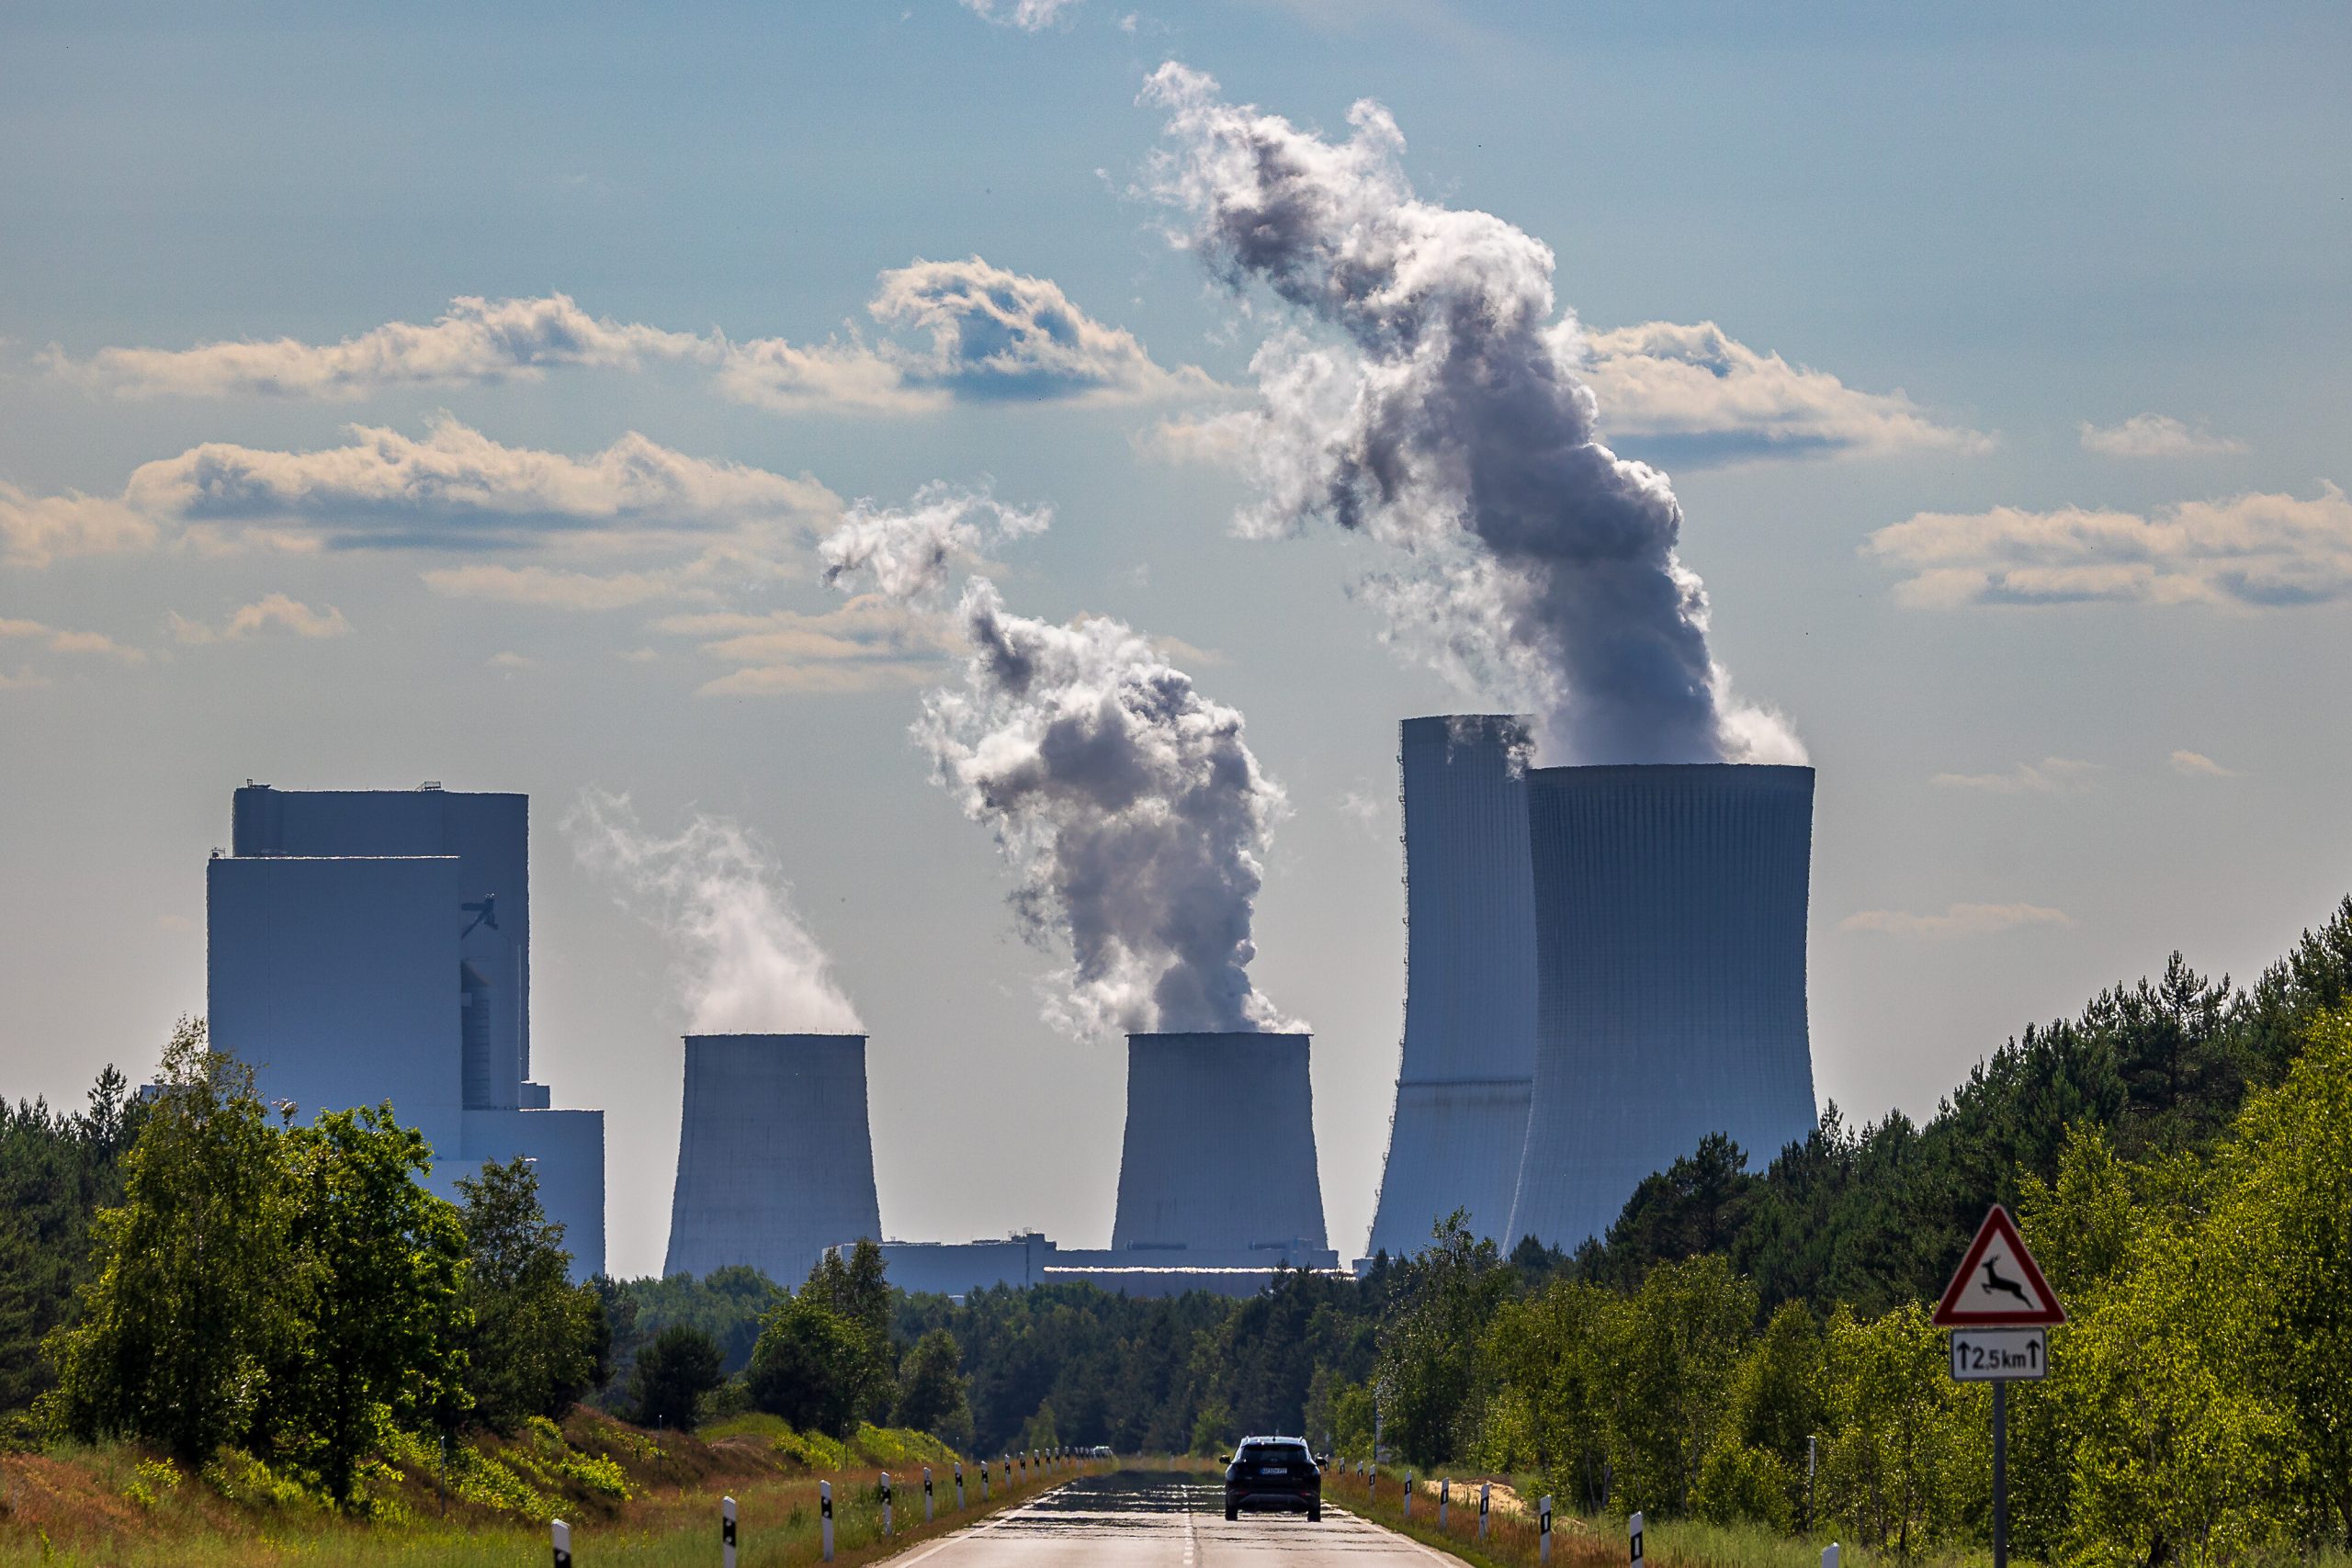
Der Punkt der Bezahlbarkeit dürfte es dann auch für Leag gebracht haben. Klaus Müller, Chef der Bundesnetzagentur, beobachtete „einen intensiven Wettbewerb der unterschiedlichen Technologien – also Kraftwerken und Stromspeichern. Dieser Wettbewerb hat zu vergleichsweise niedrigen Zuschlagswerten geführt“. Und die von der Leag favorisierte Umrüstung von Altanlagen – statt eines Neubaus – bringt halt erst einmal niedrigere Preise.
Ist das also ein Ostbonus? Nein, es ist schlicht der niedrigste Preis, worauf Leag-Chef Adi Rösch sichtlich stolz ist: „Gerade unsere Fuel-Switch-Projekte in Jänschwalde und Boxberg stehen dabei für die intelligente Nutzung vorhandener Stärken und Kompetenzen: Wir bauen an bestehenden Kraftwerksstandorten neue, moderne Zukunftskraftwerke, schonen Ressourcen und schaffen langfristige Perspektiven“. Rösch lobt, das reduziere den Materialbedarf, senke die Kosten für das Energiesystem und verkürze die Realisierungszeiten. Wo er recht hat: Da die Stromkunden die Zuschläge bezahlen, kommt sie das günstiger als teurere Neubauten.
Die Neubauten müssen auf den zweiten Ausschreibungstermin hoffen
Und was ist mit den Neubauten, auf die Konzerne wie Uniper, EnBW und Iqony/Steag geplant, schon teilweise vorkontrahiert und gehofft hatten? Die müssen auf den nächsten Versteigerungstermin hoffen, der für den 29. Dezember erwartet wird. Offiziell muss das die Bundesnetzagentur noch bekannt geben.
Der – nicht vorhandene – Ostbonus in Form von Fuel-Switch-Projekten ist weitgehend abgeräumt. Die noch ausstehenden Leag-Projekte für Schwarze Pumpe und Lippendorf sind, soweit bekannt, klassische Neubauprojekte. Sie werden sich dann wohl in einem reinen Neubauumfeld in der zweiten Ausschreibungsrunde behaupten müssen.
Die folgende Tabelle zeigt voraussichtliche Neubauprojekte (keine Gewähr für Vollständigkeit und Richtigkeit) der drei oben genannten Betreiber plus Leag, die sie in die zweite Bieterrunde einbringen könnten:
| Betreiber | Standort | Leistung | Technik |
|---|---|---|---|
| LEAG | Schwarze Pumpe (BB) | bis 850/870 MW | H2-fähige GuD im Industriepark |
| LEAG | Lippendorf (SN) | bis 850 MW | |
| Uniper | Staudinger Block 8 (HE) | 890 MW | H2-fähige GuD am bestehenden Standort |
| Uniper | Gelsenkirchen-Scholven (NRW) | 910 MW | H2-fähige GuD |
| EnBW | RDK 9, Karlsruhe (BW) | ca. 850 MW | GuD auf der Kohlehalde; RDK 7/8 werden nicht umgebaut |
| EnBW | Obrigheim (BW) | ca. 850 MW | GuD am ehemaligen Kernkraftwerksstandort |
| Steag/Iqony | Bergkamen (NRW) | ca. 880 MW | GuD, die Kohleblock A ersetzen soll |
| Steag/Iqony | Völklingen-Fenne (SL) | bis 150 MW | Gasmotorenkraftwerk |
Der BDEW kommentiert: „Für die weiteren Ausschreibungsrunden sind für den BDEW der hohe Wettbewerb und die Akteursvielfalt wichtig. Der künftige Kapazitätsmarkt muss unterschiedlichen Marktakteuren zugänglich sein.“ Da jetzt nur drei Akteure zum Zuge kamen, wäre das wirklich zu wünschen.
Kraftwerksbau: Neubauten geraten beim Turbinenkauf unter Zeitdruck
Dumm nur, dass bis auf die RWE kein anderer Player die Bestellungen für größere Gasturbinen in diesem Jahr platzieren kann. Bereits im Frühjahr war klar, dass die Umsetzung der deutschen Kraftwerksstrategie fünf Jahre Crunch Time werden würde. Die Projektzeiträume werden so für alle anderen noch enger.
Leag, so bleibt zu konstatieren, hat den Preisvorteil seines Fuel-Switch-Ansatzes optimal genutzt. Zu optimal? Schließlich bekommt die Leag ja schon Zahlungen für den Kohleausstieg. Jetzt wird dort nur umgerüstet. Ob das den Lausitzern noch auf die Füße fällt, bleibt abzuwarten.
Ein Beitrag von: