Deutschland baut 9000 km Wasserstoffnetz, aber wer soll es füllen?
Über 500 km des Wasserstoff-Kernnetzes sind in Betrieb, genehmigt sind rund 9000 km. Doch auf zwei Branchentreffen in Berlin wurde deutlich: Wer den Wasserstoff herstellt und wer ihn kauft, ist vielerorts noch offen. Wie lange kann das Netz auf seine Kunden warten?
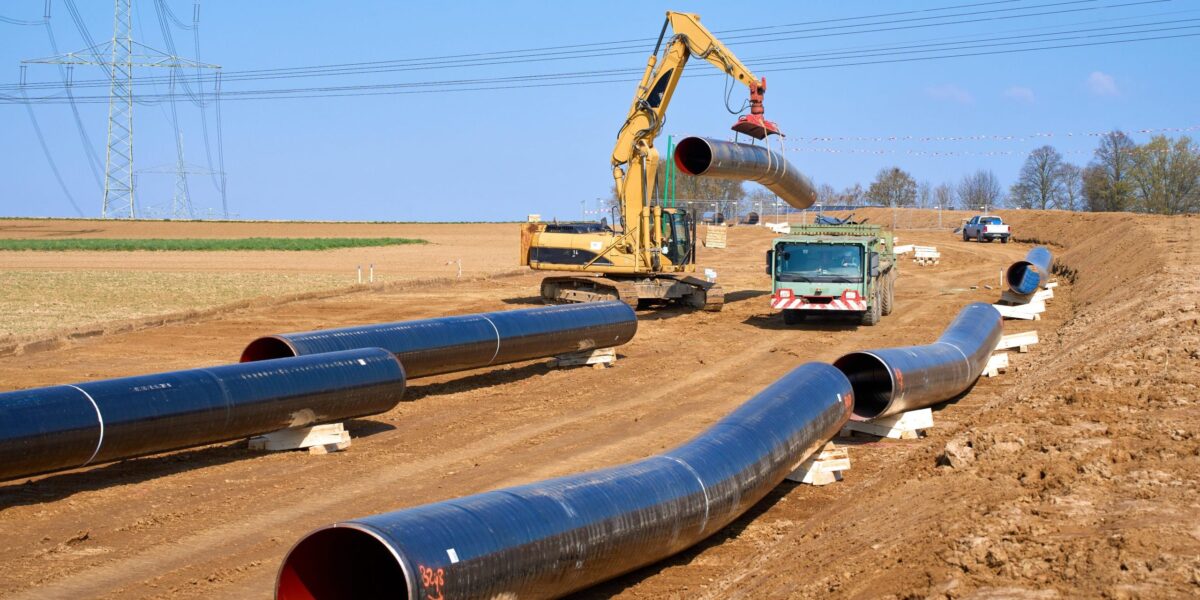
Bau einer Leitung für Gas und Wasserstoff im Landkreis Ludwigsburg. Rund 60 % des Wasserstoff-Kernnetzes entstehen aus umgestellten Erdgasleitungen, der Rest wird neu gebaut.
Foto: picture alliance / Zoonar | Uwe Moser
Thomas Hüwener greift zu einem Bild aus dem Fußball, wenn er erklärt, wie er sich den idealen Wasserstoffmarkt vorstellt. „Der Erzeuger […] passt den Ball, wir leiten weiter, und die Industrie muss jetzt hinten die Tore schießen“, so der Chef des Essener Gasnetzbetreibers OGE auf dem Handelsblatt-Wasserstoff-Gipfel am 29. September in Berlin. Die Veranstaltung stand in diesem Jahr unter dem Motto „Realitätscheck“.
Bei einem realen Beispiel klappt das Zuspiel bereits: Seit August fließt Wasserstoff aus einem RWE-Elektrolyseur im emsländischen Lingen rund 120 km weit bis in den Chemiepark Marl. Pass – Weiterleitung – Tor. Doch jenseits von GET H2 Nucleus gibt es kaum weitere reale Beispiele für diese Kette. Auch 2026 nicht, sechs Jahre nach Veröffentlichung der Nationalen Wasserstoffstrategie im Juni 2020.
Einen Tag später geht es einige Kilometer weiter östlich, beim „Treffpunkt Netze“ des BDEW, um Netze für Strom, für Erdgas, und natürlich auch für Wasserstoff. Über 500 km Leitung des im Oktober 2024 genehmigten Wasserstoff-Kernnetzes sind schon in Betrieb, Unternehmen haben Transportkapazitäten von rund 6 GW zwar nicht gebucht, aber immerhin reserviert. Die Infrastruktur für den Wasserstoff ist weiter als die Erzeugung und die Anwendung. Und das könnte ein Problem werden.
Inhaltsverzeichnis
Was im Kernnetz schon passiert ist
Das Kernnetz soll Wasserstoff-Erzeuger, -Speicher und industrielle Anwender in ganz Deutschland verbinden. Genehmigt sind 9040 km. Ursprünglich sollten sie bis 2032 bereitstehen, nach dem aktuellen Entwurf des Netzentwicklungsplans streckt sich der Ausbau aber bis 2037.
Knapp zwei Jahre nach dem Startschuss sind über 500 km in Betrieb. 2026 sollen weitere rund 140 km folgen. Für 2027 sind laut den öffentlich zugänglichen Planungsdaten des Verbands der Fernleitungsnetzbetreiber (FNB Gas e.V.) sogar über 1000 weitere Kilometer geplant. Möglich ist dieses Tempo, weil ein Großteil des Wasserstoff-Kernnetzes (rund 60 %) durch die Umstellung bestehender Erdgasleitungen entsteht.
Auch Kunden gibt es – zumindest auf dem Papier. Seit März 2026 können Unternehmen Transportkapazitäten im Kernnetz reservieren. Im Mai waren es rund 3 GW, bis August knapp 6 GW. „Es sind Gigawatt, keine Terawatt, aber auch keine Megawatt“, sagt Hüwener. Wer reserviert, zahlt 1 € je Kilowatt Leistung und Jahr. Das Geld wird später auf die Netzentgelte angerechnet. Für Hüwener ist das der Beleg, dass die Industrie „nicht als Zuschauer auf der Tribüne“ sitzt. Verbindlich gebucht sind die 6 GW aber noch nicht.

6 GW reserviert
Für Matthias Jenn ist das ein Fortschritt. Die Netzbetreiber hätten den Bedarf lange nur abgefragt, erklärt der Geschäftsführer des Münchner Fernleitungsnetzbetreibers Bayernets beim Treffpunkt Netze. „Der Verdacht liegt nahe, dass der ein oder andere da relativ hoch ins Regal gegriffen hat, weil es nichts kostete, einfach mal eine hohe Zahl zu melden.“ Mit der Reservierungsgebühr sei das anders: „Dadurch kommt, glaube ich, ein bisschen mehr Verbindlichkeit rein.“ Für die gut 6 GW zahlten die Unternehmen zusammen einen mittleren einstelligen Millionenbetrag.
Beispiel 1: Bayernoil
Für den von Bayernets verantworteten Teil des Kernnetzes gibt es zwei große Reservierungsverträge. Einen davon hat im Juli Bayernoil unterzeichnet, der Raffineriebetreiber aus der Region Ingolstadt. Der Mineralölverarbeiter kann für grünen Wasserstoff vergleichsweise viel zahlen, weil er auf die sogenannte THG-Quote angerechnet wird. Diese verpflichtet Mineralölkonzerne, die Emissionen ihrer Kraftstoffe schrittweise zu senken.
Bayernoil will deshalb einen Teil des grauen, fossilen Wasserstoffs in seinen Prozessen durch grünen ersetzen, um seine Quote zu erfüllen und die CO2-Bilanz zu verbessern. Den vergleichsweise hohen Preis – grüner Wasserstoff kostet derzeit rund zwei- bis dreimal so viel wie grauer, und mittelfristig ist keine Besserung in Sicht – kann sich das Unternehmen daher leisten. Die Quote nicht zu erfüllen, wäre langfristig noch teurer.
Bayernoils größeres Problem ist der Bezug. Das Unternehmen müsse einen Erzeuger finden, der die benötigten Mengen „auch wirklich dauerhaft verlässlich zur Verfügung stellen kann“, sagt Jenn. Und der ist derzeit nicht in Sicht. Es bräuchte ihn aber, um aus der Reservierung eine Buchung zu machen.

Beispiel 2: Wacker Chemie
Anders ist es beim zweiten Kunden, dem Münchner Chemiekonzern Wacker. Die Chemie setzt Wasserstoff schon heute als Rohstoff ein, bislang überwiegend grauen. Eine Quote, die sie zu grünem Wasserstoff verpflichtet, gibt es in Deutschland bisher nicht. Deshalb zählt vor allem der Preis. „Das Konkurrenzprodukt ist natürlich momentan der graue Wasserstoff“, sagt Jenn. Klimaneutraler Wasserstoff dürfe zwar etwas mehr kosten, „aber er darf nicht exorbitant mehr kosten“.
Jenn bleibt trotzdem zuversichtlich. Sobald bei Bayernoil und Wacker „diese kleinen Herausforderungen“ gelöst seien, würden aus den Reservierungen auch Buchungen, sagt er. Das sei „beispielhaft für die gesamte Industrie“. Die beiden Fälle zeigen allerdings die typischen Hürden: Dem einen Kunden fehlt der Lieferant, dem anderen ein Preis, der mit fossilem Wasserstoff mithalten kann.
Die Sorgen der Anwender
Beim Hamburger Kupferkonzern Aurubis kommen beide Hürden zusammen. Das Unternehmen hat früh in Wasserstoff investiert und Anlagen an seinem Hamburger Standort darauf vorbereitet. Was nun fehle, seien der Anschluss an ein Wasserstoffnetz sowie Wasserstoff zu wettbewerbsfähigen Preisen, sagt Holger Klaassen, der bei Aurubis für Energie- und Klimafragen zuständig ist. Dazu kommt eine dritte Sorge: „Das Einzige, was für uns noch wichtiger ist als der Preis, ist die verlässliche Versorgung.“
Ob es die geben wird, kann noch niemand garantieren. In Anhörungen zu Gesetzen und Konsultationen hätten die Netzbetreiber sogar „leise durchklingen lassen“, dass sie in den ersten Jahren mit Versorgungsunterbrechungen rechnen, berichtet Klaassen. Die Leitung könne zwar liegen, aber die Betreiber seien eben darauf angewiesen, dass auch jemand einspeist. Für eine Kupferhütte, die rund um die Uhr gleichmäßig Energie braucht, wäre ein Produktionsstopp mangels Brennstoff „natürlich der Worst Case“. Andere Unternehmen setzen daher auf Erdgas als Rückfalloption. Das sei für Aurubis aber unattraktiv, da es eine teure, zusätzliche Infrastruktur bedeute. Mit Blick auf die nächsten Jahre sagt Klaassen: „Da darf jetzt nicht eintreten, dass aus dem Ganzen ein zusammenfallendes Kartenhaus wird.“

Je kleiner der Markt, desto größer das Kartenhaus-Risiko
Das Bild vom Kartenhaus war auch beim Treffpunkt Netze am Folgetag zu vernehmen. Diesmal kam es aus dem Bundesministerium für Wirtschaft und Energie. Hanna Schumacher, dort Unterabteilungsleiterin für Wasserstoff und Gasinfrastruktur, bezog es ausgerechnet auf das Vorzeigeprojekt der Branche: die Kette aus RWE-Elektrolyseur in Lingen, Pipeline und Abnahme in Marl. Das sei ein schönes Projekt, weil es funktioniere, so Schumacher, „aber es ist ein Projekt, das für alle Seiten ein hohes Risiko hat.“ Falle ein Akteur aus, breche „das ganze Kartenhaus zusammen“. Würden sich mehr Erzeuger und Abnehmer am Kernnetz beteiligen, sänke dieses Risiko. „Aber in dieser Phase merken wir gerade, dass alle noch so ein bisschen zögern zu springen.“
Den Grund dafür sieht Schumacher vor allem bei den Abnehmern. Wer einen Elektrolyseur baut, braucht einen Kunden, der ihm den Wasserstoff über viele Jahre abnimmt. Doch gerade Raffinerien und Chemieunternehmen „tun sich schwer, sich auf 10 oder 15 Jahre festzulegen“. Ihre eigene Nachfrage sei unsicher, und in der Mineralölwirtschaft passiere derzeit zu viel. Stahlhersteller seien lange Verträge eher gewohnt, weil ihre Investitionen ohnehin langfristig angelegt sind.
Viele Pipelines, wenig Wasserstoff
Dass die Erzeugung dem Netz hinterherhinkt, zeigt ein Blick auf die aktuellen Projekte. Ende 2025 standen nach einer Erhebung des Kölner EWI in Deutschland Elektrolyseure mit zusammen knapp 0,2 GW. Das 2021 formulierte Ziel der damaligen Bundesregierung für 2030 liegt bei 10 GW.
Trotzdem werden weiter Elektrolyseure gebaut, vor allem an diesen Standorten:
- Wesseling bei Köln: Shell erweitert seine Raffinerie bis 2027 um Refhyne II mit 100 MW.
- Emden: EWE errichtet einen 280-MW-Elektrolyseur; geplante Inbetriebnahme Ende 2027. Ab 2030 soll er die Salzgitter AG mit zunächst 10.000 t Wasserstoff pro Jahr beliefern.
- Lingen: RWE baut seine Anlage in drei Stufen auf 300 MW aus. Daneben entsteht an der BP-Raffinerie ein 100-MW-Elektrolyseur, der Mitte 2027 in Betrieb gehen soll.
- Hamburg-Moorburg: Auf dem Gelände des früheren Kohlekraftwerks baut der Hamburg Green Hydrogen Hub 100 MW.
Was auffällt: 2027 dürfte das Jahr der Inbetriebnahmen werden. Und: Diese Projekte sind größtenteils alte Bekannte. Emden, Moorburg und die beiden Anlagen in Lingen bewarben sich schon im Februar 2021 für das europäische Förderverfahren IPCEI. EWE beschäftigt sich nach eigenen Angaben sogar seit 2018 mit dem Thema.
Was hier heranreift, ist also die Ernte einer Planung, die fünf Jahre und älter ist. In vergleichbarer Größe kommen derzeit jedoch wenig bis keine neuen Vorhaben nach. „Wir sind definitiv nicht mehr im Plan“, resümiert Christian Sander, bei RWE zuständig für das Wasserstoffgeschäft, auf dem Wasserstoff-Gipfel. Die 10 GW bis 2030 seien „nicht machbar“.

Wie lange geht das gut?
Solange die Kunden fehlen, wächst ein Schuldenberg. Die Lücke zwischen Baukosten und den wenigen Einnahmen verbuchen die Netzbetreiber auf einem sogenannten Amortisationskonto. Vorfinanziert wurde das von der staatlichen Förderbank KfW. Bleibt hier 2055 ein Fehlbetrag, trägt der Bund davon 76 % und die Netzbetreiber 24 %.
Ein „Milliardengrab“ werde das Netz trotzdem nicht, betont Rafael Gralla, bei der Bundesnetzagentur für die Netzentwicklung Wasserstoff zuständig: „Wenn der Bedarf nicht da ist, dann wird das auch nicht gebaut.“ Ein großer Vorteil des Wasserstoff-Kernnetzes sei dessen Flexibilität in der Entwicklung.
Bayernets-CEO Jenn sieht dennoch ein Risiko. Das Kernnetz biete einerseits die Chance, „die Infrastruktur vor dem eigentlichen Bedarf in den Boden zu legen“, anders als beim Stromnetz, das dem Bedarf ständig hinterherhinke. „Auf der anderen Seite macht es aber auch keinen Sinn, irgendeine Infrastruktur zu bauen, die erst in vielen Jahren benötigt wird.“ Die Frage sei, wie man das Netz baue, ohne eine „Investitionsruine“ zu hinterlassen.
So weit, so bekannt
Deutschlands H2-Branche im Herbst 2026: Das Netz wächst, doch seine potenziellen Nutzer halten sich noch sowohl auf der Einspeise- als auch auf der Ausspeise-Seite zurück. Gleichzeitig warten alle auf Signale aus Berlin und/oder Brüssel.
Die größte Hoffnung ruht derzeit auf der EU-Kommission, die die Regeln für grünen Wasserstoff lockern will. „Seit Jahren verlangen wir danach und sie sind immer noch nicht geändert“, sagt Jasmin Kaboni-Voit von RWE, die zugleich Vizepräsidentin des Deutschen Wasserstoffverbandes (DWV) ist. Noch gibt es die als schwer zu erfüllen geltenden Vorgaben, die ein delegierter Rechtsakt zur Erneuerbaren-Richtlinie RED III festlegt. Sie besagen etwa, woher der Strom für die Wasserstoffproduktion stammen und wann er erzeugt werden muss. Demnach muss die H2-Erzeugung ab 2030 grundsätzlich Stunde für Stunde zum Ökostrombezug passen.
Eine Änderung dieser Vorgaben erwarten mehrere Diskutanten im Dezember. Zugleich sorgte ein durchgesickerter Entwurf der EU-Kommission für Unruhe. Dem Leak zufolge, einem Papier zur Überarbeitung von RED-III, könnten die verbindlichen Quoten für den Einsatz von Renewable Fuels of Non-Biological Origin (RFNBO) in der Industrie nach 2030 wegfallen. Grüner Wasserstoff ist ein solches RFNBO. 170 Unternehmen protestierten deshalb kurz nach Bekanntwerden des Leaks (in der Branche auch „Red IV“ genannt) in einem offenen Brief an die Kommission. Das ist insofern verständlich, als die verpflichtenden Quoten momentan das wohl stärkste Instrument sind, um eine Wasserstoffnutzung anzureizen.

Rettet die Rüstung den Wasserstoff?
Einen ganz anderen Ausweg skizziert Shena Britzen, die das Wasserstoffprogramm von Rheinmetall leitet. Unter dem Namen GigaPtX will der Düsseldorfer Rüstungskonzern, der 2025 knapp 10 Mrd. € umsetzte und einen Auftragsbestand von 63,8 Mrd. € hat, mehrere hundert Anlagen in Europa errichten. Jede soll aus Wind- und Sonnenstrom, Wasser und CO2 (etwa aus der Luft) 5000 bis 7000 t synthetischen Diesel oder Kerosin pro Jahr herstellen. Die e-Fuels sollen Europas Militär unabhängiger von Lieferketten machen, die im Ernstfall ein leichtes Ziel gegnerischer Streitkräfte werden können.
Für GigaPtX sieht Britzen einen Bedarf von 60 GW Elektrolyseleistung. Das könne den Hochlauf der Wasserstoffbranche beschleunigen, argumentiert sie: „Ich brauche keine Strafen, ich brauche keine komplizierten Mechanismen.“ Der Bedarf stehe dann mehr oder minder fest, weil es um Verteidigungsfähigkeit gehe.
Wasserstoffleitungen bräuchte GigaPtX allerdings nicht, geschweige denn ein Kernnetz. Die Container-Anlagen sollen dezentral verteilt stehen, um Angreifern keine zentralen Ziele zu bieten. Selbst wenn der Rüstungssektor also zusätzliche Nachfrage nach Elektrolyseuren schaffen sollte, fänden die Netzbetreiber über diesen Anwendungsfall keine neuen Kunden. Doch noch ist GigaPtX Zukunftsmusik, räumt Britzen ein: „Es stehen genau null Anlagen.“
Ein Beitrag von: