SMR: Bremsspuren beim Hochlauf
Der Hochlauf kleiner modularer Reaktoren stockt. Während Kernkraft kaum wächst, überholt Solar sie bei der Stromerzeugung.
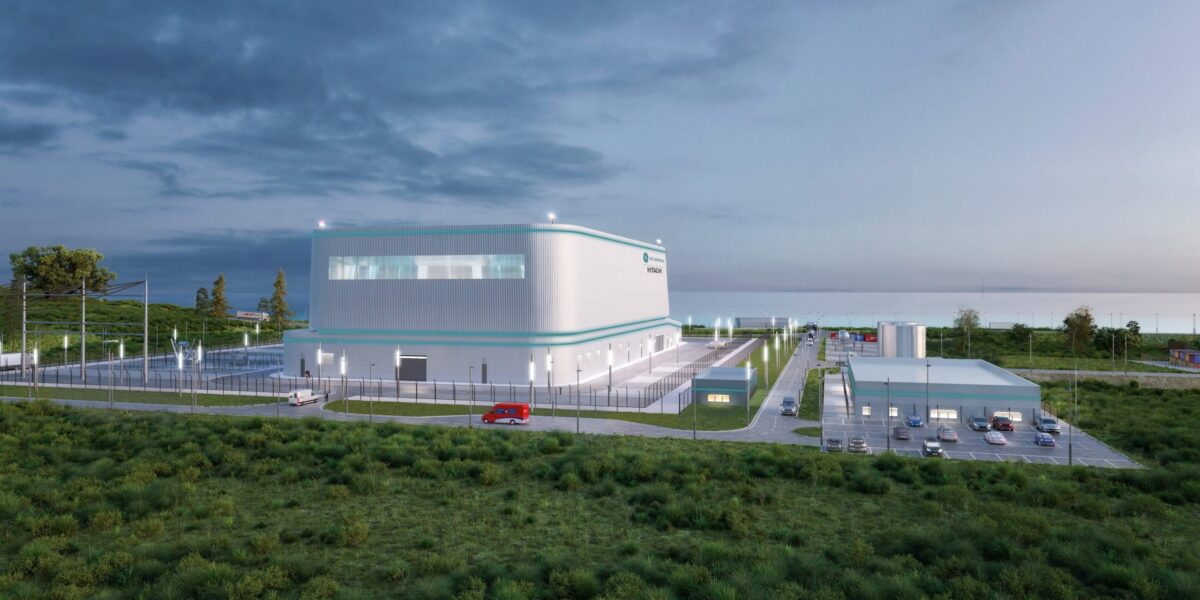
So soll er aussehen, der Small Modular Reactor der Baureihe BWRX-300 von GE-Vernova/Hitachi für das Darlington-Projekt im kanadischen Courtice, Ontario. Der Baubeginn in diesem Jahr markierte nach Angabe des am 29. September 2026 veröffentlichten World Nuclear Industry Status Reports den Einsatz des ersten kleinen modularen Reaktors (SMR) in den G7-Staaten.
Foto: GE Vernova
Wie ist die Lage der Nuklearwirtschaft aktuell? Einmal im Jahr beleuchtet der „World Nuclear Industry Status Report“ (WNISR) eine Bestandsaufnahme der Lage und der Trends in der internationalen Kernenergiebranche. Diesmal im Fokus die Lage im Bereich der kleinen, modularen Reaktoren, kurz SMR (Small Modular Reactors).
Die Zahlen zeigen, wie schon 2025, ein ernüchterndes Bild. “Die Realität der Nuklearindustrie im Feld ist ziemlich ernüchternd für jene, die erwartet haben, einen boomenden Sektor vorzufinden“, sagte WNISR-Chef Mycle Schneider dem pv magazine. Unzweifelhaft ist die Kerntechnik wieder in der öffentlichen Debatte. Aber so schnell, wie viele, auch in der Branche es darstellen oder gerne hätten, scheint es nicht zu funktionieren. Vor allem der Hoffnungsträger, die SMR, erreicht jetzt anscheinend die Mühen der Ebene.
Inhaltsverzeichnis
Kernkraft: Hoffnungsträger SMR geht die Puste aus
Der Energiewirtschaftler Stephen Thomas, Emeritus Professor der University of Greenwich, beschäftigte sich für den WNISR mit dem Hochlauf der SMR. Sein Fazit: „Eine Handvoll kann einen Bauplatz nachweisen und die Präparation des Bauplatzes läuft, es gibt also etwas Fortschritt“, sagte er.
Einen förmlichen Boom bei SMR konnte er in den Daten hingegen nicht erkennen. „Die Öffentlichkeit bekommt den Eindruck dass die Welt den SMR hinterherrennt. Aber es gibt keinen kommerziell betriebenen SMR in der westlichen Welt und nur einer ist im Bau“, sagte er mit Verweis auf das kanadische Darlington-Projekt (siehe Aufmacherbild) in Ontario. Dort hatte in diesem Frühsommer offiziell der Bau begonnen, der erste in einem G7-Staat. „Im Grunde genommen sind jedoch die Kosten und die Umsetzbarkeit unbekannt“, so Thomas.
Woran es bei den SMR krankt
Insgesamt setzen die Autoren des WNISR Fragezeichen an verschiedene Versprechung, die im Zusammenhang mit SMR gemacht würden:
- Niedrigere Kosten als die großen Reaktoren der Gigawattklasse. „Im Grunde genommen sind jedoch die Kosten und die Umsetzbarkeit unbekannt“, so Thomas.
- Modulare Konstruktion und damit schnellere, preiswertere und massentaugliche Bauweise. Das mag für wirklich kleinere Module zutreffen. Aber so klein sind die SMR nicht mehr. „Als die SMR-Technologie aufkam, lag die Definition bei 30 MW bis 300 M“, erklärt Thomas. Aber inzwischen seien fast alle Modelle mit ernstzunehmenden Auftragsaussichten größer als 300 MW. Da befinden wir uns in der Größenordnung von ausgewachsenen Gasturbinen-Kraftwerken. Zwar liegen die großen Kernkraftwerke mit ihrer Gigawattklasse noch auf eirem ganz anderen Level, aber, so Thomas, das wirke sich auch auf die Wirtschaftlichkeit aus.
- Verbesserte, inhärente Sicherheit: „Grundsätzlich hängt die Sicherheit davon ab, inwieweit die Anbieter die Aufsichtsbehörden davon überzeugen können, dass sie mit weniger strengen Sicherheitsmaßnahmen auskommen können, als sie bei großen Reaktoren erforderlich wären“, meint Thomas. Das sei allein Frage der ökonomischen Vernunft.
- Weniger hochradioaktiver Abfall. Der WNISR 2026 zieht eine Studie an, nachdem – bezogen auf die erzeugte Strommenge in kWh – SMR mehr radioaktiven Abfall erzeugen würden, als bisherige große Kernkraftwerke. Thomas: „Nach maßgeblichen Schätzungen lag die Menge pro Kilowattstunde mindestens doppelt so hoch wie bei einem großen Reaktor.“
- Einfachere Wahl des Kraftwerksstandortes: Das wird immer wieder genannt, auch als Folge der besseren Sicherheit und des geringeren Abfallaufkommens der SMR. Doch weil die SMR größer würden und die Sicherheit noch ungeklärt sei, so beobachtet Thomas, bräuchten auch SMR-Projekte große Areale. „Sie erfordern umfangreiche Bauvorbereitungen, insbesondere jene, die für den unterirdischen Bau vorgesehen sind“, hat Thomas beobachtet. Falls es gelänge, wirklich Baugrund für SMRs zu erschließen, dann so Thomas, würden „die Bauträger versuchen, so viele SMR-Einheiten wie möglich auf diesem Grundstück zu errichten, denn es ist viel einfacher, ein Grundstück um eine Einheit zu erweitern, als ein völlig neues Grundstück zu finden“.
Solar produzierte 2025 erstmals weltweit mehr Strom als Kernkraft
Sieht man auf den Hochlauf der erneuerbaren Energie weltweit, dann droht die Kernkraft ohnehin den Anschluss zu verlieren. Es dürfte eine kleinere Rolle im Strommix dauerhaft bleiben. Erstmals erzeugten nämlich 2025 laut WNISR weltweit Solarkraftwerke mehr Strom als Kernkraftwerke. Während die Erzeugung von Nuklearstrom global 2025 gegenüber 2024 um 1,1 % stieg, gab es weltweit rund 30 % mehr Solarstrom – innerhalb eines Jahres.
Alle erneuerbaren Energiequellen zusammen – inklusive der Wasserkraft – überholten im vergangenen Jahr mit 33,4, % auch die Kohle als größten einzelnen Energiesträger für die Elektrizitätsbereitstellung (32,6 %). Kernkraft lag 2025 bei 8,8 %.
Kernkraft wird attraktiver durch höhere Öl- und Gaspreise
Was den Planern von Kernkraftwerken derzeit zupass kommt, sind die vergleichsweise hohen Öl- und Gaspreise. Seit Beginn des Ukrainekriegs hoffen Industrieländer wie Italien, dass erst jüngst ein Gesetz über die Rückkehr zur Kernkraft verabschiedet hat, auf Dauer die Betriebskosten zu konsolidieren. Auch andere Staaten wie Schweden oder Belgien hoffen so, sich in Zukunft unabhängiger von fossilen Rohstoffen aufstellen zu können. Und dafür wollen sie nicht nur erneuerbare Energiequellen nutzen.
Die Rolle als netzstabilisierendes Kraftwerk in einer von erneuerbaren Energiequellen geprägten Stromwelt machen laut Mycle Schneider, Initiator des WNISR, inzwischen die Batterieanlagen weltweit mehr und mehr streitig. Kernkraft steht da nicht allein da. Der rapide Preisverfall spiele dabei laut Schneider eine Rolle. Hinzu kommt, dass das Zusammenspiel von Solar und Batterien in Hybridkraftwerken für gut vermarktbare Strom sorgen kann und auch zur Netzstabilität beitragen kann.
In Kanada habe sich gezeigt, so Stephan Thomas, dass die Anwendung als Netzeinspeiser das ist, was dort für die SMR übrigbleibt. „Es wurden drei potenzielle Einsatzmöglichkeiten für SMR identifiziert: eine, bei der der Strom wie bei jedem normalen Kraftwerk ins Netz eingespeist wird; eine speziell zur Wärme- und Stromversorgung der Schwerindustrie und eine zur Versorgung abgelegener Gemeinden“. Drei Provinzen – Ontario, Saskatchewan und New Brunswick – boten Unterstützung bei der Kommerzialisierung dieser Projekte an. „Es scheint, dass die Netzoption die einzige ist, bei der Fortschritte erzielt wurden“, so Thomas. „New Brunswick scheint SMRs aufgegeben zu haben, und Saskatchewan spricht nun davon, wieder auf große Reaktoren umzusteigen; somit scheint das Darlington-Projekt das einzige zu sein, das in Kanada wirklich vorankommt.“
Die wichtigsten Kennzahlen zum Kernkraftausbau weltweit
Es bleibt, dass das Interesse an der Kernkraft weltweit gestiegen sein mag, auch dass es Start-ups und technologische Entwicklungspfade für neue Technologien gibt. Die Zahlen aus dem WNISR aber zeigen noch nicht an, dass sich das wirklich im Strom- und Kraftwerksmarkt in der Breite deutlich umsetzt. Die Branche wird Geduld und Geld haben müssen, um die Versprechen umzusetzen.
Kennzahlen zur Kernkraft aus dem World Nuclear Industry Status Report 2026, Zahlen jeweils weltweit, soweit nicht anders angegeben.
- Nettostromerzeugung: 2700 GWh, + 1,1 % gegenüber 2024, vor allem aufgrund des chinesischen Zuwachses (+7,6 %).
- Anteil am globalen Strommix: 2025 waren es 8,8 %, niedrigster Stand seit 45 Jahren. 1998 lag der Anteil bei 17,5 %.
- Reaktoren in Betrieb, Anzahl weltweit: 411
- Zubau Anzahl Reaktoren: Es gingen mehr Reaktoren vom Netz (sieben; drei in Belgien, drei in Russland, einer in Taiwan), als neu hinzukommen (vier; zwei in China, Indien, Russland).
- Zugebaute Leistung: 369 GW, +1,5 GW als Nettobilanz, weil die neu gebauten Reaktoren deutlich leistungsstärker waren, als die stillgelegten
- Reaktoren im Bau: 73, davon 37 in China, dann Russland (29, davon 22 im Ausland) , Indien, Türkei und Ägypten. 2024 waren es noch 65 Reaktoren.
- Bauherren: Sind vor allem die Staatsunternehmen in China und Russland, die 63 der 73 Neubauunternehmen verantworten
- Export: Russland ist führender Exporteur für Kernkraftwerke weltweit, China baut vor allem für den Eigenbedarf (Ausnahme: 1 Anlage in Pakistan). Ägypten, Bangladesch, Usbekistan und die Türkei sind 2025 neu eingestiegen in die Kernkraft, alle Projekte baut die russische Rosatom.
- Alter: Zwei Drittel des Bestandes sind 31 Jahre alt und älter. Mehr als jeder dritte Reaktor ist älter als 41 Jahre. Im Schnitt sind die Reaktoren weltweit 33 Jahre alt, in den USA (94 Reaktoren) fast 45 Jahre.
Ein Beitrag von: